客服热线:
 二维码


中国电力企业联合会电煤价格指数(CECI)编制办公室发布的《CECI指数分析周报》(2026年第36期)显示:本期CECI沿海指数现货价格明显上涨,CECI曹妃甸指数结束僵持连续上涨,CECI进口指数综合价格加速上涨,CECI采购经理人指数连续2期处于扩张区间,CECI发电天然气价格指数继续小幅上涨。
一、市场综述
燃煤电厂生产方面,本期(2026年10月8日至10月15日,下同)呈现“发电生产恢复、库存稳步回补”的总体特征。根据中电联电力行业燃料统计数据,本周纳入统计的燃煤发电企业日均发电量83亿千瓦时,环比增长21.8%,同比减少14.1%。国庆假期后首周,工业用电负荷集中恢复,叠加全国大范围降温带动北方部分地区采暖需求逐步启动,燃煤发电量与耗煤量环比快速回升、接近节前水平,各区域均较大幅度增长,西北、华北等地涨幅领先,其中西北发电量环比增长接近四成。分区域看,西北、华北、华中、南方、华东和东北区域环比分别增长37.9%、27.8%、21.5%、18.2%、16.4%和15.7%。统计口径日均耗煤量434万吨,环比增长19.6%,同比减少11.1%;其中西北、华北、华中、东北、华东和南方区域环比分别增长37.5%、24.7%、20.1%、16.0%、14.9%和12.4%。日均入厂煤量464万吨,环比增长9.8%,同比减少3.7%。库存方面,电厂供煤量继续高于耗用量,电厂库存持续提升,10月15日纳入统计发电企业煤炭库存较10月8日增加197万吨至11039万吨,可用天数升至25.2天;其中,海路运输电厂库存亦小幅累积,海路运输电厂煤炭库存2784万吨,较10月8日增长4万吨,库存可用天数18.5天,较10月8日减少0.1天。
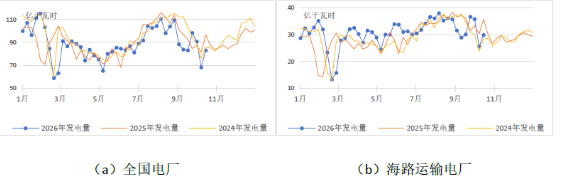
图1 燃煤电厂周均发电量走势图
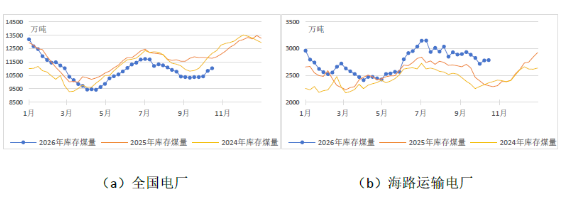
图2 燃煤电厂电煤库存走势图
国内煤炭主产地方面,本期呈现“供应缓慢提升、需求逐步释放、价格偏强上行”的总体特征。供应方面,节后部分煤矿集中复产,主产区产能利用率小幅回升,但稳产保供推进不及预期,供应增量有限,整体产量仍低于常年同期水平。需求方面,节后煤电耗煤量环比恢复,电厂冬储补库有序开展;化工、民用等非电拉运刚性较强;叠加市场情绪转暖,贸易性需求有所回升,需求支撑持续增强。受供需基本面支撑,煤矿库存低位运行,挺价意愿较强,主产区坑口价格呈上涨态势,各产区普遍跟涨。
港口市场方面,本期呈现“价格高位上涨,库存小幅下降”的总体特征。大秦线秋季集中修,叠加发运成本倒挂,港口调入略有收缩。下游沿海电厂日耗处于淡季低位、库存安全垫较厚,采购以长协兑现为主,对高价市场煤接货意愿有限,市场煤仅零星刚需成交。贸易商心态有所分化,部分持货商因发运成本倒挂、到港成本高企而挺价惜售,报价维持坚挺;部分前期低价货源获利出货。但终端对千元以上的现货抵触情绪较浓,压价询盘延续,市场交投活跃度整体偏低。环渤海港口市场呈现供需双弱格局,价格在成本支撑与需求压制之间高位震荡偏强运行。
进口煤市场方面,本期呈现“外盘报价高位坚挺,国内终端按需采购”的总体特征。印尼煤方面,供应端约束延续,货源放量有限,而印度因超强厄尔尼诺高温、水电出力回落、境内运力制约等因素影响,采购需求增加,多因素影响下,矿方挺价意愿较强,印尼煤出矿价高位坚挺。澳大利亚煤方面,国际能源价格高位传导、天然气转煤替代需求延续,叠加日韩等买家冬储备货需求稳定,对澳煤的询货热情不减;随着报价逐渐上涨,澳煤对华的价格优势减弱,国内买家询盘有所转淡,但在亚太需求支撑下,矿方报价稳中偏强运行。俄罗斯煤方面,海外市场询货活跃度相对较高;远东港口冻港期临近,叠加铁路运力瓶颈,后续可售货源进一步收紧的预期有所强化,矿方看涨情绪升温,报价维持坚挺。蒙古煤方面,蒙方境内运力瓶颈尚未缓解,边境口岸卡车通行效率偏低,短期通关增量释放有限,场地现货库存维持低位,对口岸价格形成较强底部支撑;同时,在中国内贸煤价格上行的带动下,口岸报价延续稳中偏强态势。外盘报价高位坚挺,叠加海运费高企,进口煤到岸成本居高不下,贸易商报价维持高位;国内电厂冬储补库陆续启动,但在价格持续上行背景下,对高价进口煤接受度有限,以按需采购为主。
航运市场方面,本期呈“国内暂稳运行,国际高位僵持”格局。国内航运市场方面,随着国庆假期结束,电厂拉运陆续恢复,市场货盘增多,船货商谈逐步恢复,加之北方港口因大风封航导致周转放缓,运价止跌趋稳。中国沿海煤炭综合运价指数本周平均值755.3点,环比上涨19.5点。国际航运市场方面,煤炭航线运价高位运行,各船型市场走势不一。其中,海岬型船市场因国内部分钢厂高炉检修、铁矿石采购与拉运需求转弱,叠加澳大利亚、巴西港口库存高企,矿商缺乏赶发运动力,可用运力充裕日租金下跌;巴拿马型船市场受煤炭货盘总体较好、粮食运输需求支撑,日租金平稳运行;超灵便型船市场因钢材镍矿等小宗散货货盘支撑,日租金稳中偏强运行。
二、CECI指数分析
CECI沿海指数现货价格小幅上涨,本期5500千卡/千克现货成交价较上期上涨15元/吨,5000千卡/千克现货成交价较上期上涨20元/吨。从样本情况看,本期共采集有效样本557万吨,较上期减少35万吨。从样本热值分布看,4500千卡/千克、5000千卡/千克、5500千卡/千克在总量中占比分别为52.6%、42.5%、4.9%,较上期分别减少1.4个、减少1.8个、增加3.2个百分点,热值结构无明显变化。从采购类型看,年度长协、批量采购、现货采购在样本总量中占比分别为34.9%、47.6%、17.5%,较上期分别增加5.0个、减少4.2个、减少0.8个百分点,年度长协占比小幅回升,但仍处近年低位。煤价高位,矿方延续优先兑现批量和现货资源,年度长协履约改善有限。
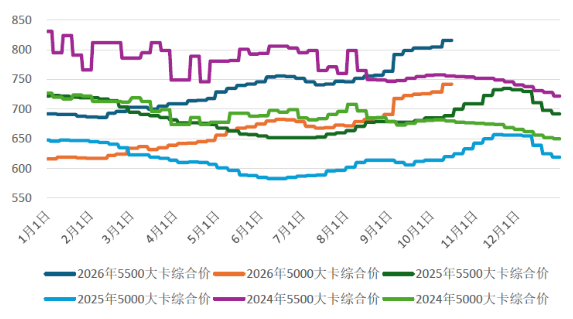
图3 CECI沿海指数综合价走势图
CECI曹妃甸指数结束僵持、连续上涨,截至10月15日,曹妃甸港库存1081万吨,较10月8日升高7万吨,较去年同期低70万吨。本期港区调入量受秋季集中检修制约而收缩,对港口价格形成支撑,各规格品现货报价逐步上移。不过终端对高价煤接受度有限,还盘跟进偏慢,实际成交未能同步放大,市场呈现报价上涨、成交温和的格局。本期(10月9日-10月15日),曹妃甸港区电煤现货价格整体呈上涨态势。截至10月15日,5500千卡/千克、5000千卡/千克和4500千卡/千克煤种价格分别为1020元/吨、924元/吨和830元/吨,与10月9日相比,分别上涨28元/吨、30元/吨、25元/吨。本期各规格品平均价格分别为1005.7元/吨、909.5元/吨和815.8元/吨,其中5500千卡/千克、5000千卡/千克、4500千卡/千克煤种比上期平均价格分别上涨19.1元/吨、20.5元/吨、13.8元/吨。
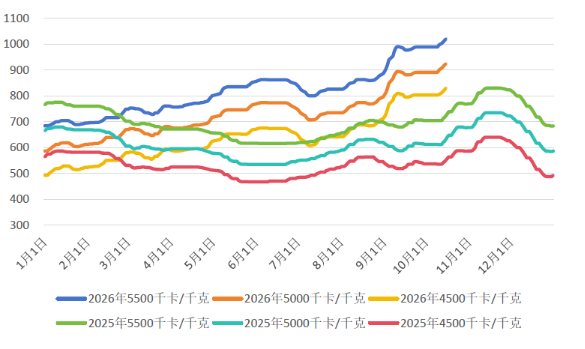
图4 CECI曹妃甸指数走势图
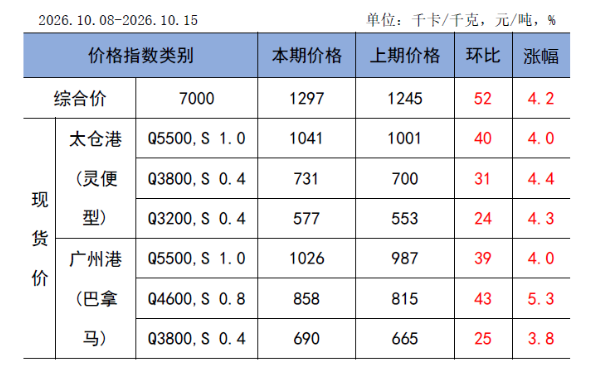
CECI进口指数到岸标煤单价1297元/吨,较上期上涨52元/吨,环比上涨4.2%。本期各煤种采购价格均有不同程度的上涨,其中太仓港(灵便型)5500千卡/千克、广州港(巴拿马型)4600千卡/千克价格环比分别上涨40元/吨、43元/吨。从价格表现看,节后市场迎来一轮集中补涨,各煤种价格全面上行。从电厂采购情况看,进口煤货源供应整体可满足终端需求。从实际成交看,在内外贸煤价同步上涨的背景下,市场普遍预期后续煤价难降,终端提前锁量意愿增强,叠加冬储补库逐步启动,成交量维持相对高位。从交货期看,本周样本交货期多集中在11月中上旬。本期共采集有效样本233万吨,较上期减少34万吨。从煤种结构看,3200千卡/千克、3800千卡/千克、4600千卡/千克、5500千卡/千克样本占有效样本总量的比重分别为13.7%、43.2%、18.3%、24.8%,环比分别上涨7.1个、下降4.6个、上涨4个、下降6.5个百分点。运价方面,根据上海航交所的数据,印尼萨马林达至中国广州7万吨船周平均价为10.7美元/吨,环比上涨0.2美元/吨;澳大利亚海波因特至中国舟山8.5万吨船周平均价为20.1美元/吨,环比上涨0.18美元/吨。本周波罗的海干散货指数(BDI)周平均为2716,环比下降294点。
表1 CECI进口指数
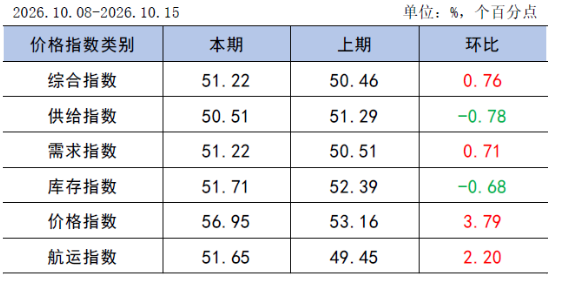
CECI采购经理人指数为51.22%,连续2期处于扩张区间,环比上升0.76个百分点。分项指数中,所有指数均处于扩张区间,供给和库存分指数环比下降,需求、价格和航运分指数环比上升。其中,供给分指数50.51%,环比下降0.78个百分点,连续2期处于扩张区间,电煤供给量继续增加,增幅有所收窄;其中内贸煤、进口煤供给量均继续增加,增幅均有所收窄。需求分指数51.22%,环比上升0.71个百分点,连续2期处于扩张区间,电煤需求量继续增加且增幅扩大;其中电煤消耗在连续4期处于收缩区间后上升至扩张区间,电煤消耗量由降转增,电煤计划量继续增加但增幅收窄。库存分指数51.71%,环比下降0.68个百分点,连续4期处于扩张区间,电煤库存量继续增加,增幅有所收窄;其中可用库存继续增加但增幅收窄,在途库存继续增加且增幅扩大。价格分指数56.95%,环比上升3.79个百分点,连续12期处于扩张区间,电煤价格继续上涨且涨幅扩大;其中内贸煤、进口煤价格涨幅均进一步扩大。航运分指数51.65%,环比上升2.20个百分点,在连续2期处于收缩区间后上升至扩张区间,电煤航运价格由降转增;其中内贸煤航运价格由降转增,进口煤航运价格开始增加。
表2 CECI采购经理人指数
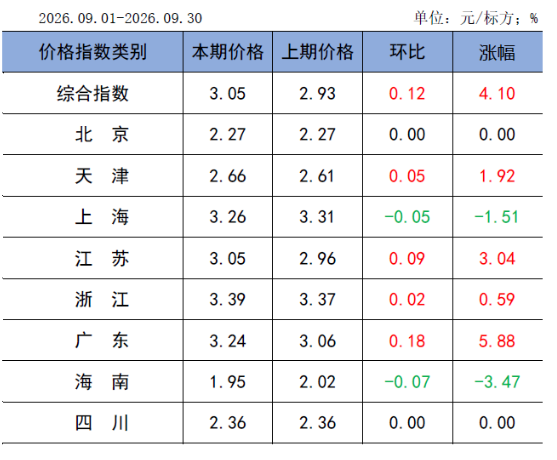
CECI发电天然气价格指数综合指数为3.05元/标方,环比增加0.12元/标方,同比增加0.38元/标方。本期样本价格区间为1.88-5.02元/标方。本期全国发电天然气价格涨幅明显,区域分化特征仍在延续。广东省气价环比上涨0.18元/标方,主要由于储气库为提前锁定冬季增量气源,陆续启动注气工作,需求集中释放,叠加用电需求维持高位,导致价格上行;江苏省气价环比上涨0.09元/标方,一方面由于月内江苏省主流接货价持续攀升,另一方面部分国产液化天然气工厂进入检修停销期,供给端结构性收紧;天津市气价环比上涨0.05元/标方,主要受中俄及中亚管道气集中检修、进口船期有限、储气库注气需求释放等多因素影响。海南省气价环比下降0.07元/标方,主要由于迎峰度夏结束后气电调峰压力减轻,发电企业减少LNG调峰气量采购,海气占比边际提升,拉低了加权综合采购价;上海市气价环比下降0.05元/标方,直接原因是9月份上海市发展改革委下调天然气发电厂销售基准价格。本期纳入统计的发电集团燃气电厂合计耗用天然气量38亿标方,同比下降1.4%,其中华北、南方区域本月耗气量同比分别增长10.6%、0.7%,华东区域本月耗气量同比下降12.6%。
表3 CEGI发电天然气价格指数
三、相关信息及形势研判
(一)相关信息
海关总署数据显示,9月中国进口煤及褐煤4336.9万吨,同比下降5.7%,环比增长3.0%;1-9月累计进口煤及褐煤35354.3万吨,同比增长2.2%。
10月12日,国家能源局在京召开2026年第三次能源监管工作例会,要求提早谋划迎峰度冬能源保供监管,加强供需监测预警,完善市场机制促进新能源消纳,及时妥善处置群众各类用能诉求。
10月16日,国家发展改革委、国家能源局会同有关部门在山西太原召开加快煤矿复产增产保供工作推进会,要求山西省加快停产煤矿复工复产,在确保安全的基础上全力增加煤炭供应,促进煤炭市场平稳运行。要“一矿一策”制定复产计划,优化复产验收程序,推动临时停产煤矿加快复产;督促复产煤矿优化生产组织,尽快达产满产,将煤炭产量提升至正常水平;强化每日监测调度,及时协调解决煤炭生产供应中的突出问题;加强电煤保供中长期合同签订履约,着力提高合同兑现率;挖掘省内增产保供潜力,研究确定一批应急保供煤矿,加快释放煤炭先进产能;进一步压实煤炭保供责任,发挥好煤炭主产地作用,全力保障能源安全稳定供应。
中央气象台预测,未来十天(10月16日-25日)冷空气活动频繁,北方大部地区平均气温较常年同期偏低1~2℃,其中新疆北部、甘肃西部、内蒙古中西部偏低3℃左右,并多大风和雨雪天气;长江及其以北大部降水偏多,其中西北地区东部、华北、黄淮、江淮和东北地区大部累计降水量有10~30毫米,长江中下游地区、黄淮南部和东北地区南部累计降水量有50~80毫米,四川东北部、重庆北部、湖北、湖南北部等地有100~130毫米,局地超过150毫米;上述地区累计降水量较常年同期偏多4~8成,局地偏多1~2倍;江南大部、华南降水偏少3~7成。
根据中电联电力行业燃料统计,截至10月15日,统计口径燃煤电厂本月累计发电量同比减少14.6%,本年累计同比减少1.9%。燃煤电厂耗煤量本月累计同比减少11.4%,本年累计同比减少0.7%。燃煤电厂煤炭库存低于去年同期743.1万吨,库存可用天数低于上年同期1.2天。
(二)形势研判及建议
需求方面,需求整体支撑较强。未来十天冷空气活动频繁,长江及其以北大部降水偏多,华北、黄淮、东北等地气温较常年同期偏低1~2℃,东北进入供暖期,强降温带动居民取暖用电需求明显提升;内陆电厂库存仍同比偏低,补库刚性逐步增强。非电用煤方面,化工行业拉运积极,民用采暖备货需求持续释放。
供应方面,四季度政策端持续以“安全稳产保供”为主线,政策引导力度持续加强,推动停产煤矿加快复产达产、释放先进产能,供应恢复预期进一步增强,已复产煤矿生产效率逐步提升,产量具备向上修复动力。进口煤方面,9月中下旬采购进口煤陆续到货,即期货源稳定,但当前高卡进口煤价格优势明显收窄,进口煤补充调节作用有限。
综合研判,预计后期煤炭市场呈现“供给边际修复、需求支撑增强”的运行格局。主产地产能释放预期增强,但坑口发运成本短期仍有支撑,大秦线检修港口调入增长受限,叠加当前贸易商持货偏少、挺价意愿较强,预计短期内煤价仍将高位震荡运行。后续需重点关注山西复产增产落地成效、大秦线检修结束后进港资源增量,以及冬储补库推进节奏。
建议:一是严格按照《关于做好煤炭安全稳产稳供工作的通知》(发改办能源〔2026〕666号)及复产增产保供会议要求,压实长协煤履约责任,强化产运衔接与安全保供协同,持续夯实迎峰度冬电煤保供基础。二是强化秋冬季生产运行安全管理,制定极端天气保供应急预案,保障供暖机组稳定运行。三是密切跟踪主产区复产增产政策落地进度与大秦线检修后发运恢复情况,动态调整采购策略,提前应对市场格局阶段性波动。